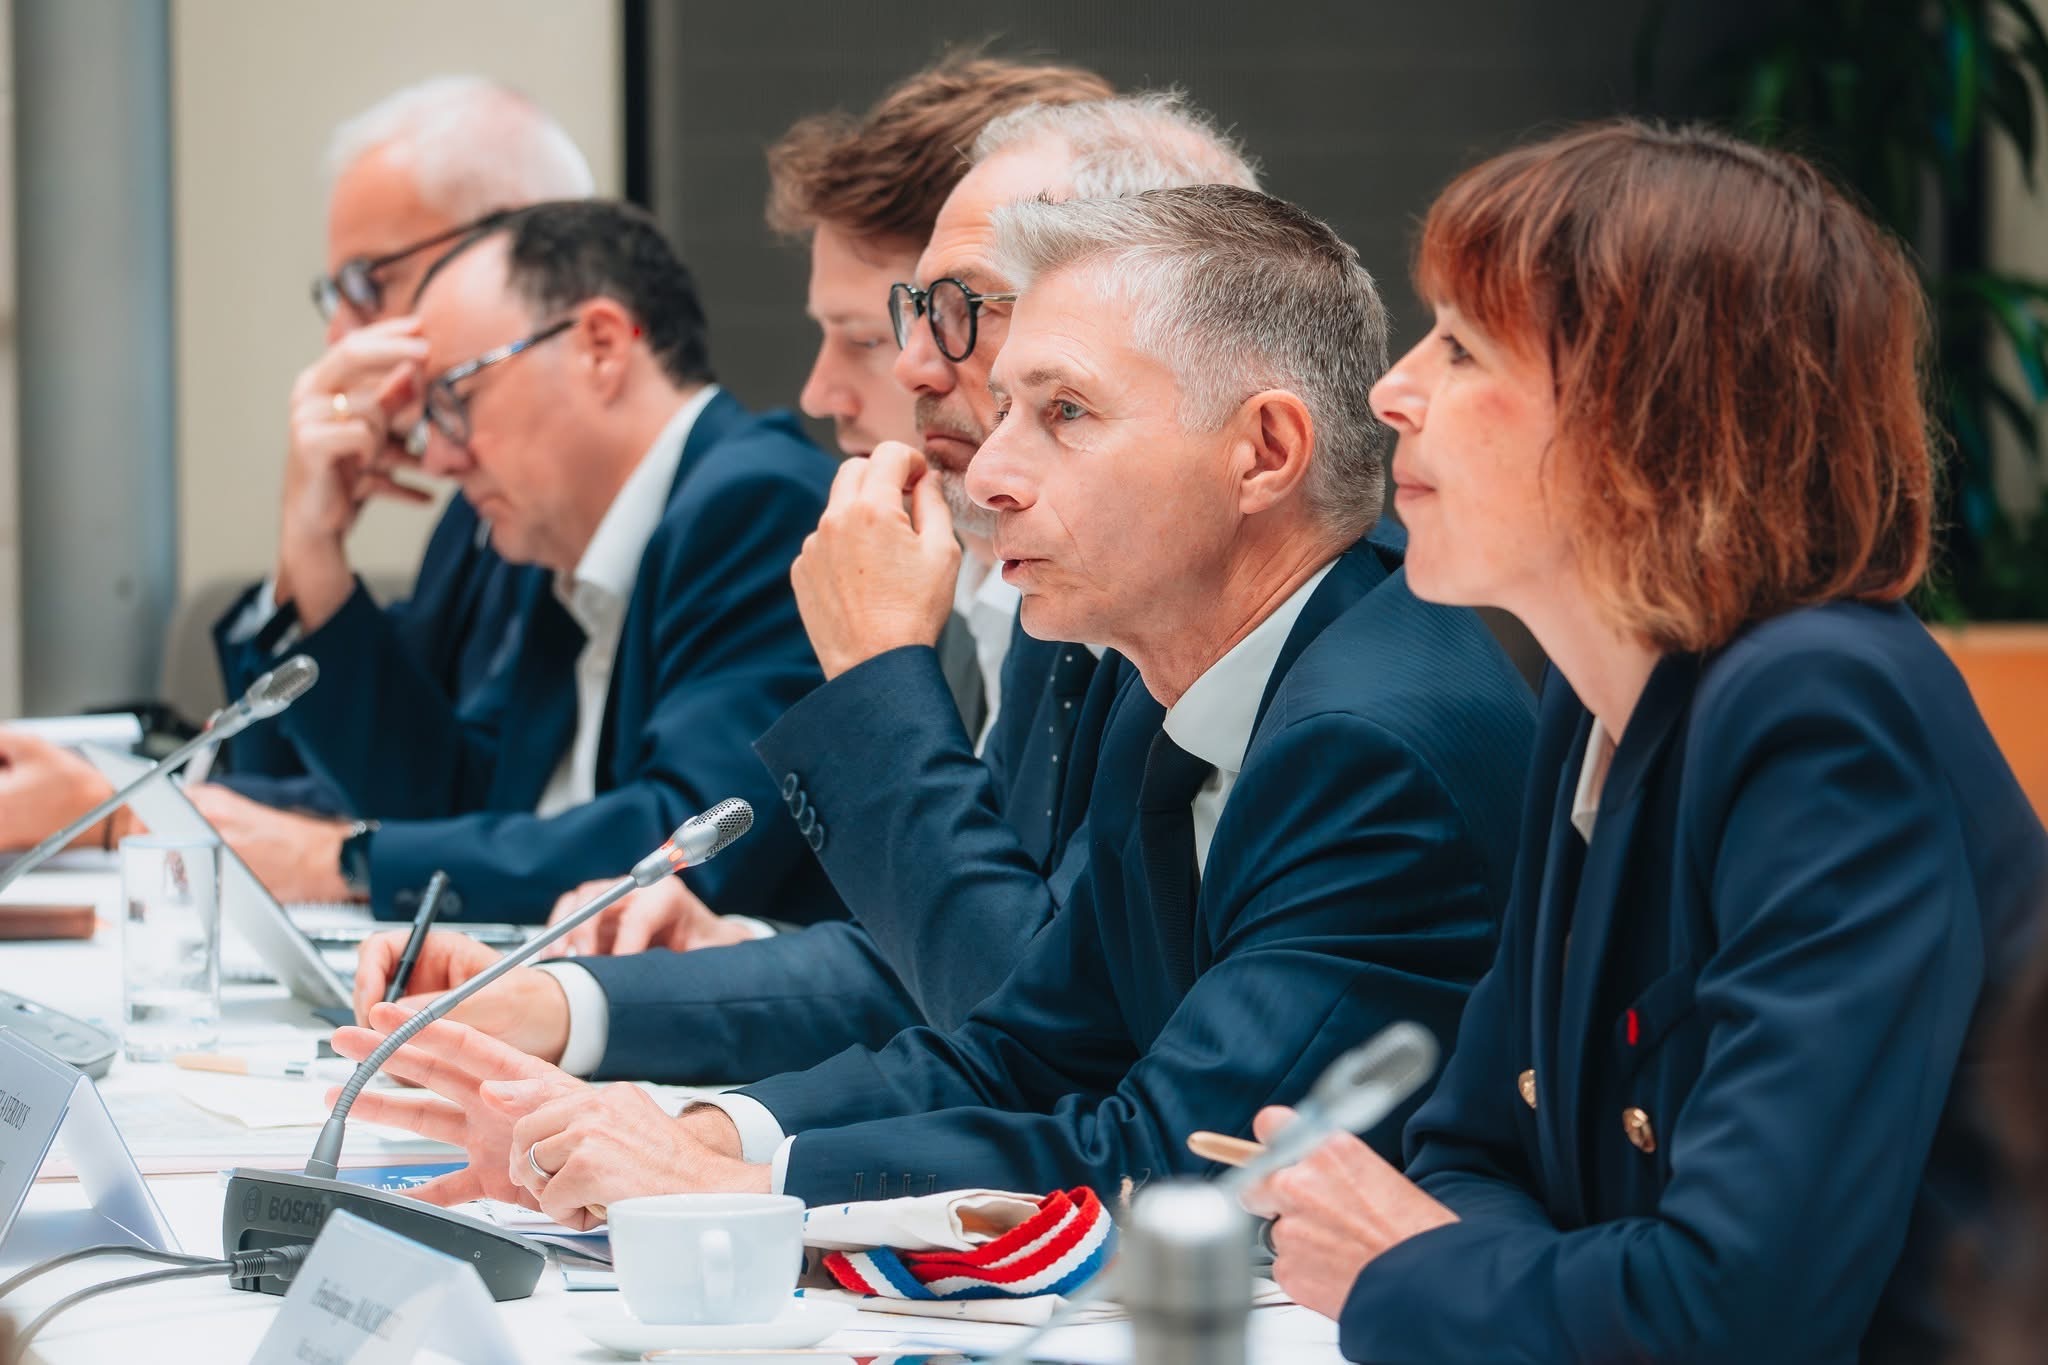

Présentées au Comité des finances locales le 30 septembre, les orientations du projet de loi de finances pour 2027 confirment une sollicitation sans précédent du secteur local dans la trajectoire de redressement des comptes publics. Le Gouvernement anticipe un déficit public de 5% du PIB en 2027 et souhaite contenir la progression des dépenses de fonctionnement des collectivités au niveau de l’inflation, soit 1,7%.
Dans ce contexte, les collectivités territoriales seraient appelées à contribuer à hauteur de 2,5 milliards d’euros au travers d’une nouvelle contribution progressive à l’effort budgétaire (CPEB). Ce mécanisme succéderait au DILICO, mais avec une différence majeure : les sommes prélevées ne seraient pas remboursées aux collectivités.
Pour le bloc communal, l’impact serait particulièrement important. Les communes supporteraient 1,392 milliard d’euros de contribution au titre de la CPEB, auxquels s’ajouteraient notamment les effets de l’écrêtement de la fraction de TVA et de l’étalement des reversements restant dus au titre des précédents DILICO. Au total, les mesures d’économies représenteraient 1,461 milliard d’euros pour les communes et 826 millions d’euros pour les EPCI.
Une CPEB large, progressive mais durable
La CPEB concernerait environ 40% des communes (les plus fragiles étant annoncées comme exonérées), l’ensemble des EPCI de métropole et 60% des départements. Les régions ne seraient pas concernées par ce dispositif, ayant vocation à contribuer selon d’autres modalités.
Le taux de contribution serait individualisé, compris entre 0% et 2%, selon un indice de ressources et de charges calculé par strate de collectivités. Les communes disposant de ressources très supérieures à la moyenne, soit environ 2% d’entre elles, pourraient se voir appliquer un taux de 3%. Le prélèvement serait effectué sur les avances de fiscalité, sur la base des recettes réelles de fonctionnement constatées en 2024.
Si l’objectif affiché est de répartir l’effort entre un nombre important de contributeurs et de ménager les collectivités les moins favorisées, la méthode soulève une difficulté de fond : elle transforme une logique temporaire de mise en réserve en une ponction pérenne sur les marges de manœuvre locales. Pour les villes moyennes, déjà confrontées à la hausse des coûts de fonctionnement (taux CNRACL), aux besoins de rénovation du patrimoine et aux attentes croissantes des habitants, ce prélèvement risque de réduire les capacités d’action concrètes.
Le FCTVA : une atteinte à l’investissement local
L’autre point majeur du PLF 2027 concerne le Fonds de compensation pour la TVA. Le Gouvernement propose de le « recentrer » sur les dépenses liées à la transition écologique et à l’aménagement du territoire, afin de réaliser 2,1 milliards d’euros d’économies par rapport à la loi de finances initiale pour 2026.
Concrètement, le taux forfaitaire du FCTVA serait abaissé à 11,004%, tandis qu’un taux bonifié de 16,404% serait conservé pour certaines dépenses de transition écologique et de rénovation liées à l’aménagement du territoire. Cette évolution introduit une distinction entre investissements locaux selon leur objet et réduit le remboursement de TVA pour une part substantielle des opérations portées par les collectivités.
Cette réforme intervient alors que l’investissement local constitue un levier essentiel de l’activité économique, de la qualité du cadre de vie et de la transformation des territoires : équipements sportifs et culturels, voirie, écoles, bâtiments communaux, réseaux, revitalisation des centres-villes ou encore adaptation aux risques climatiques. Le FCTVA ne constitue pas une subvention facultative, mais un mécanisme de remboursement au secteur local de la TVA supportée sur ses investissements.
Certes, le Gouvernement prévoit une hausse de 200 millions d’euros en autorisations d’engagement pour la DSIL, portant son niveau à 420 millions d’euros, ainsi qu’une augmentation de 163 millions d’euros pour le Fonds vert, qui atteindrait 1 milliard d’euros. Mais ces enveloppes ciblées, soumises à des procédures d’attribution et à des priorités définies par l’État, ne sauraient compenser la perte d’un dispositif universel, prévisible et directement mobilisable par les collectivités.
Des mesures favorables limitées
Le PLF comprend quelques mesures positives : une hausse de 150 millions d’euros de la DGF, une nouvelle dotation « ressources durables » de 50 millions d’euros, la création d’un fonds de soutien exceptionnel de 50 millions d’euros pour les collectivités en difficulté financière et une réforme de la fiscalité applicable aux logements vacants, évaluée à 300 millions d’euros pour les communes.
La DSU bénéficierait ainsi d’un abondement de 150 millions d’euros et la DSR de 140 millions d’euros. Par ailleurs, la dotation de solidarité en faveur des collectivités touchées par des événements climatiques serait maintenue à 75 millions d’euros en autorisations d’engagement et 64,2 millions d’euros en crédits de paiement, avec une prise en compte élargie des dépenses de fonctionnement et des mécanismes renforcés en faveur de la résilience.
Ces avancées ne doivent toutefois pas masquer le déséquilibre général du texte. Pour les communes, les mesures favorables sont évaluées à 570 millions d’euros, soit un montant nettement inférieur aux 1,461 milliard d’euros de prélèvements et d’économies annoncés.
Villes de France réagit
Villes de France partage l’objectif de redressement des comptes publics. Mais cet objectif ne peut être atteint en affaiblissant les communes et les intercommunalités, alors même qu’elles assurent les services publics de proximité et réalisent une part déterminante de l’investissement public civil. Par voie de communiqué de presse, Villes de France a donc appelé le Gouvernement et le Parlement à revoir profondément les dispositions du PLF 2027, autour de trois exigences :
- Préserver le caractère universel du FCTVA, qui relève d’un remboursement de TVA au secteur local et non d’une libéralité de l’État.
- Garantir que la participation des collectivités à l’effort national soit proportionnée, concertée et compatible avec la continuité des services publics locaux.
- Ouvrir une véritable concertation sur une trajectoire pluriannuelle des finances locales, fondée sur la confiance, la prévisibilité et le respect de la libre administration des collectivités territoriales.
À l’approche de l’examen parlementaire, l’enjeu est clair : éviter que l’effort demandé aux collectivités ne se traduise, dans les territoires, par le report de projets indispensables, une diminution de l’offre de services de proximité, une aggravation de l’endettement ou bien un recul de l’investissement public local.
Télécharger le document de séance du CFL
Télécharger le communiqué de presse